A taxa Selic hoje é de 13,75% ao ano. Na reunião de 3 e 4 de novembro de 2026, o Comitê de Política Monetária (Copom) do Banco Central decidiu, por unanimidade, manter a taxa básica de juros no mesmo nível de setembro. Foi a primeira pausa depois de cinco cortes seguidos de 0,25 ponto percentual.
Parte do mercado esperava um novo corte, para 13,50%. O Copom preferiu esperar. Neste guia você entende o que é a taxa Selic, como ela chegou até aqui, como calcular o valor mensal e o que a manutenção significa para quem vai financiar, comprar ou investir em imóveis.
Notícias sobre a taxa Selic: o que o Copom decidiu
O comunicado da 282ª reunião descreve a política monetária como “substancialmente contracionista”. Também cita um ambiente de mais incerteza nas últimas semanas e expectativas de inflação ainda acima da meta. Segundo a cobertura da decisão, pesaram a alta recente do dólar, o cenário pós-eleitoral e riscos de oferta, como o fenômeno El Niño e os preços de energia.
O IPCA acumulado em 12 meses até setembro estava em 4,58%, logo acima do teto da meta (4,5%). Ao mesmo tempo, a atividade econômica perde fôlego. O comitê não sinalizou os próximos passos. A ata sai em 10 de novembro e a próxima reunião do Copom está marcada para 8 e 9 de dezembro de 2026, a última do ano.
O que é a taxa Selic?
A Selic é a taxa básica de juros da economia brasileira. O nome vem do Sistema Especial de Liquidação e de Custódia, onde são registradas as operações com títulos públicos federais. Na prática, ela é a referência para o custo do dinheiro no país e influencia os juros do cheque especial, do financiamento imobiliário e do rendimento da renda fixa.
É o principal instrumento do Banco Central para controlar a inflação. A lógica é simples:
- Selic alta: o crédito encarece, o consumo desacelera e a inflação tende a cair.
- Selic baixa: o crédito fica mais barato, a economia é estimulada e os preços tendem a subir.
Quem define a Selic: o Copom
A meta da taxa Selic é definida pelo Copom, formado pelo presidente e pelos diretores do Banco Central. O comitê se reúne oito vezes por ano, a cada 45 dias aproximadamente. A decisão é divulgada no fim do segundo dia de reunião, e a ata sai na terça-feira seguinte.
Histórico da taxa Selic: tabela e gráfico
Nos últimos anos, a Selic passou do menor patamar da história (2% em 2020) para 15% em 2025, o maior nível em quase duas décadas. A tabela mostra a taxa ao fim de cada ano:
| Ano | Selic (fim do ano) | O que aconteceu |
|---|---|---|
| Taxa Selic 2020 | 2,00% | Mínima histórica, juros cortados na pandemia |
| 2021 | 9,25% | Início do ciclo de alta contra a inflação |
| Taxa Selic 2022 | 13,75% | Patamar mantido até meados de 2023 |
| 2023 | 11,75% | Ciclo de cortes a partir de agosto |
| Taxa Selic 2024 | 12,25% | Copom volta a elevar a taxa a partir de setembro |
| Taxa Selic 2025 | 15,00% | Copom eleva a Selic até 15% em junho e mantém até o fim do ano |
| Taxa Selic 2026 | 13,75%* | Cinco cortes de 0,25 p.p. (mar.–set.) e pausa em novembro |
*Valor vigente após a reunião de 4/11/2026. Ainda há uma reunião em dezembro.
Taxa Selic 2026, reunião a reunião
| Reunião do Copom | Decisão | Taxa Selic |
|---|---|---|
| 27–28 de janeiro | Manutenção | 15,00% |
| 17–18 de março | Corte de 0,25 p.p. | 14,75% |
| 28–29 de abril | Corte de 0,25 p.p. | 14,50% |
| 16–17 de junho | Corte de 0,25 p.p. | 14,25% |
| 4–5 de agosto | Corte de 0,25 p.p. | 14,00% |
| 15–16 de setembro | Corte de 0,25 p.p. | 13,75% |
| 3–4 de novembro | Manutenção (unânime) | 13,75% |
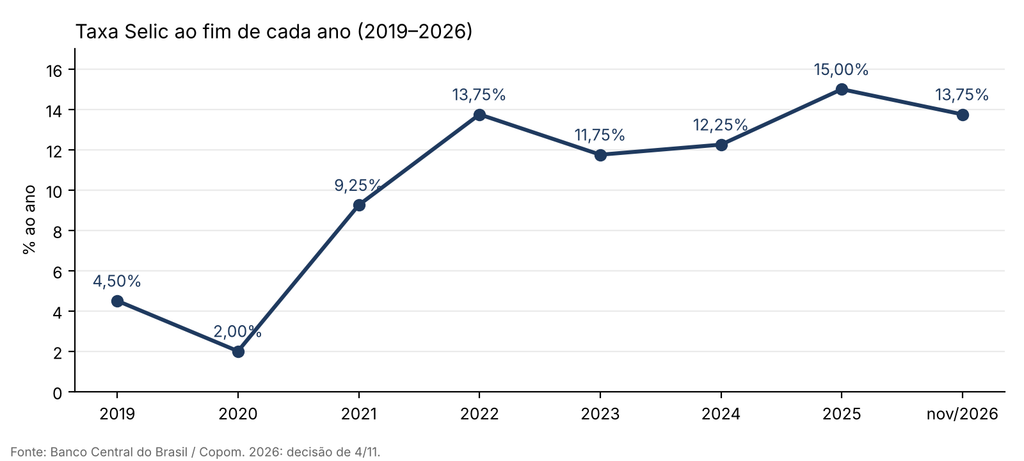
Gráfico do histórico da taxa Selic (2019–2026)
Taxa Selic mensal: como calcular
A Selic é anunciada em percentual ao ano. Para saber a taxa Selic mensal equivalente, não basta dividir por 12, porque os juros são compostos. A conta é:
Taxa mensal = (1 + taxa anual)^(1/12) − 1
Com a Selic em 13,75% ao ano: (1,1375)^(1/12) − 1 ≈ 1,08% ao mês. Como a taxa usa a base de 252 dias úteis, o valor efetivo de cada mês varia um pouco conforme a quantidade de dias úteis. Por dia útil, equivale a cerca de 0,051%.
Taxa Selic acumulada e a Receita Federal
A taxa Selic acumulada também corrige valores perante o Fisco. A Receita Federal usa a Selic acumulada mês a mês, mais 1% no mês do pagamento, para atualizar as restituições do Imposto de Renda e os juros de tributos federais pagos em atraso. Os percentuais oficiais são publicados mensalmente no site da Receita.
Os impactos da Selic mantida em 13,75%
Crédito e financiamento imobiliário
Os juros da taxa Selic servem de piso para o custo do dinheiro nos bancos. Com a pausa, a tendência é que as taxas do financiamento imobiliário fiquem estáveis no curto prazo, sem o alívio que um novo corte traria. As linhas bancárias também acompanham os juros futuros, que reagem ao câmbio e ao cenário fiscal. Por isso vale simular em mais de uma instituição e acompanhar as próximas reuniões.
Investimentos e renda fixa
- CDI, Tesouro Selic e CDBs pós-fixados continuam rendendo em patamar elevado, já que o CDI acompanha a Selic de perto.
- Poupança: com a Selic acima de 8,5% ao ano, segue rendendo 0,5% ao mês mais a TR.
- Juro real alto: com a inflação perto de 4,6% e a Selic em 13,75%, o Brasil segue entre os maiores juros reais do mundo, o que atrai capital estrangeiro.
E o mercado imobiliário?
Selic alta por mais tempo pede planejamento, não paralisação. Para quem compra com financiamento, a parcela segue pesada, e entrada maior e prazos bem estruturados fazem diferença. Para quem compra à vista ou investe, o imóvel não compete só com o rendimento do CDI. Entram na conta a proteção patrimonial, a renda de locação e a valorização de longo prazo, fatores que dependem de localização e de produto.
No Litoral Norte de Santa Catarina, onde boa parte das compras é feita por investidores e com recursos próprios, a leitura de juros precisa vir junto com a análise de cada praça: Balneário Camboriú, Itajaí, Praia Brava, Itapema e Porto Belo têm dinâmicas próprias de demanda, de oferta e de lançamentos.
O que esperar da Selic até o fim de 2026
Antes da decisão de novembro, a mediana do Boletim Focus apontava Selic de 13,50% no fim de 2026, o que pressupunha um corte em dezembro. Depois da pausa e do tom cauteloso do comunicado, essa aposta ficou mais incerta. A ata de 10 de novembro e o Relatório de Política Monetária, no fim do mês, devem dar mais pistas. Este post será atualizado após a reunião de 8 e 9 de dezembro.
Perguntas frequentes
Qual é a taxa Selic hoje?
13,75% ao ano, mantida pelo Copom em 4 de novembro de 2026.
Quanto está a taxa Selic ao mês?
Cerca de 1,08% ao mês, no cálculo por juros compostos.
Quando é a próxima reunião do Copom?
Em 8 e 9 de dezembro de 2026.
A Selic afeta o financiamento imobiliário?
Sim. Ela influencia o custo de captação dos bancos e, por consequência, as taxas oferecidas. A relação não é imediata nem um para um, porque cada banco também considera os juros futuros e o perfil de risco.
Selic alta para quem investe em imóveis: o juro paga a obra
Para quem investe, juro alto tem outro lado: o seu dinheiro rende mais.
Se o seu capital está em CDB, LCI ou LCA atrelados ao CDI, você não precisa tirar o valor aplicado para comprar um imóvel na planta. O rendimento gerado por essa aplicação pode pagar as parcelas da obra, enquanto o capital principal continua aplicado e rendendo.
Funciona assim: o principal fica intacto, o rendimento cobre as parcelas e, ao fim da obra, você tem um ativo real, sem ter se descapitalizado no caminho.
O juro do banco paga a obra. O imóvel trabalha pelo seu patrimônio.
Na prática: um exemplo
Suponha R$ 500 mil aplicados em uma LCI que paga 90% do CDI. Com a Selic em 13,75%, isso rende em torno de R$ 4.800 por mês, livres de Imposto de Renda para pessoa física. É um valor que pode cobrir parcelas mensais de um imóvel na planta sem tocar no capital aplicado.
Exemplo ilustrativo. O rendimento varia conforme o produto, o banco e a própria Selic. CDBs têm IR; LCI e LCA são isentas para pessoa física, mas costumam ter carência mínima de resgate, então a estratégia exige um produto com liquidez ou pagamento periódico de juros. As parcelas na planta costumam ser corrigidas pelo INCC. Monte a estratégia com o seu assessor de investimentos.
Quer saber como esse movimento se encaixa no seu patrimônio? Fale com a CRI Soluções Imobiliárias. A gente mostra os empreendimentos na planta do Litoral Norte de Santa Catarina com fluxo de pagamento compatível com essa estratégia.